2020中国软件和信息服务业发展报告 信息服务全面升级与稳健增长
2020年,尽管受到新冠疫情冲击和全球经济下行压力,中国软件和信息服务业依然展现出强劲韧性,信息服务作为其中的核心板块,实现了逆势增长,成为数字经济发展的关键支撑。本报告基于行业公开数据,对2020年信息服务领域的发展态势、结构特征与趋势进行梳理分析。
一、总体规模与增长态势
2020年,我国软件和信息技术服务业完成软件业务收入81616亿元,同比增长13.3%。其中,信息技术服务实现收入49868亿元,同比增长15.2%,占全行业收入比重达到61.1%,较上年同期提高1.2个百分点,依然是拉动行业增长的主要力量。信息服务作为信息技术服务的核心组成部分,涵盖云计算、大数据、人工智能、区块链等新兴领域,收入增速显著高于行业平均水平。
数据显示,云服务、大数据服务共实现收入3266亿元,同比增长20.4%;电子商务平台技术服务收入7890亿元,同比增长11.9%;集成电路设计收入2335亿元,同比增长15.2%。信息服务的快速增长,得益于企业数字化转型加速、线上经济需求爆发以及新基建政策的引领。
二、细分领域发展亮点
- 云计算服务:2020年,公有云市场规模持续扩大,IaaS、PaaS、SaaS各层次服务均保持高速增长。受远程办公、在线教育、远程医疗等场景驱动,云原生技术加速落地,混合云与多云管理成为主流需求。据不完全统计,主要云服务商收入增速普遍超过30%。
- 大数据服务:政务数据开放、工业大数据、金融风控等应用深化,推动大数据服务收入稳步提升。数据治理、数据中台建设成为企业重点投入方向,大数据与实体经济融合更加紧密。
- 人工智能服务:AI开放平台、智能语音、计算机视觉等服务增长迅速。疫情催生了测温、消毒、配送等智能机器人场景,AI医疗影像辅助诊断加速落地。预计AI核心产业规模同比增长约15%至20%。
- 区块链服务:虽然规模尚小,但在供应链金融、溯源、电子存证等领域商用步伐加快,受政策推动,区块链即服务(BaaS)平台收入同比增长约50%。
- 电子商务平台技术服务:直播电商、社交电商爆发式增长,带动相关平台开发、运维、营销等技术服务收入持续上升。
三、区域分布与产业集聚
信息服务资源进一步向京津冀、长三角、珠三角及成渝等国家战略区域集中。北京、广东、江苏、浙江、上海等地信息服务收入占全国比重超过70%。其中,北京凭借密集的科技企业和头部互联网平台,在人工智能、云计算等领域保持领先;杭州、深圳在电商服务、大数据应用上特色鲜明;成都、武汉等中西部城市增速亮眼,产业转移与区域协同趋势显现。
四、政策驱动与系统构建
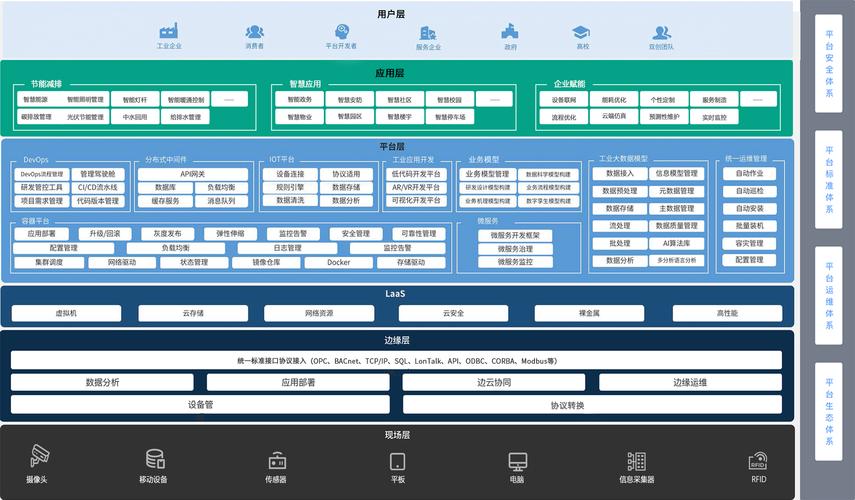
2020年,国家层面出台多项政策促进信息服务业发展。《关于推动5G加快发展的通知》《关于推进“上云用数赋智”行动 培育新经济发展实施方案》等文件,明确鼓励云计算、大数据、人工智能等新一代信息技术服务创新。新型基础设施建设(新基建)战略将信息基础设施列为重点,带动数据中心、5G网络、工业互联网等领域的投资,为信息服务提供了底层支撑。数字经济、数据要素市场化配置等政策导向,进一步释放了信息服务市场活力。
五、挑战与机遇
尽管成绩斐然,信息服务领域仍面临芯片供应链受制、核心软件依赖进口、数据安全与隐私保护亟待加强等挑战。“双循环”新发展格局带来内需市场扩容机遇,服务业数字化、智能化转型需求迫切,工业互联网、车联网、智慧城市等新场景不断涌现,为信息服务开辟了广阔增长空间。
六、趋势展望
展望2021年及“十四五”时期,信息服务将呈现以下趋势:一是云原生与人工智能深度融合,智能化服务成为主流;二是产业互联网加速落地,信息服务与制造业、农业、服务业跨界融合加深;三是数据要素价值加速释放,数据服务、数据交易逐步规范;四是信创产业推进国产化替代,基础软件、应用软件信息服务自主可控步伐加快。预计到2025年,信息技术服务收入占软件业务收入比重有望突破65%,信息服务核心产业规模持续壮大。
综上,2020年中国软件和信息服务业中的信息服务板块不仅经受住了疫情考验,更在结构优化与创新驱动中实现高质量发展,为构建数字中国和智慧社会奠定了坚实基础。
如若转载,请注明出处:http://www.fnvwlsu.com/product/15.html
更新时间:2026-11-01 05:57:20